Domain icji.de kaufen?
Wir ziehen mit dem Projekt
icji.de um.
Sind Sie am Kauf der Domain
icji.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain icji.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
356 mm hitzebeständiger Spatel – Sicherheit und Schutz von Utensilien | Equipementpro356 mm hitzebeständiger Pfannenwender – Sicherheit und Schutz für Küchenutensilien | Equipementpro Schützen Sie Ihre Töpfe, Pfannen und Dosen mit dem hitzebeständigen Pfannenwender von Equipementpro (356 mm). Er besteht aus flexiblem Silikon und wurde speziell entwickelt, um Kratzer auf antihaftbeschichtetem Kochgeschirr zu vermeiden und dessen Lebensdauer zu verlängern. Mit seiner Hitzebeständigkeit bis 260 °C und dem langen, kühlen Griff ermöglicht dieser Pfannenwender sicheres Kochen und hält Ihre Hände von Hitzequellen fern. Sein ergonomisches Design und die integrierte Aufhängeöse ermöglichen eine einfache und praktische Aufbewahrung – ideal für vielbeschäftigte Profiküchen. Für ein noch kompletteres Set kombinieren Sie diesen Pfannenwender mit unserem 264 mm hitzebeständigen Pfannenwender von Equipementpro und unserem 255 mm professionellen Holzlöffel von Vogue – für all Ihre Kochbedürfnisse. Hitzebeständig bis 260 °C Weiches Silikon zum Schutz Ihres antihaftbeschichteten Kochgeschirrs Langer Griff für zusätzliche Sicherheit Cool-Touch-Griff für optimalen Komfort Leicht zu reinigen – spülmaschinenfest Praktisches Aufhängeloch für schnelles Aufbewahren Technische Daten: Marke: Equipementpro Länge: 356 mm Material: Weiches Silikon Gewicht: 120 g Hitzebeständig: bis 260 °C Pflegehinweise: Spülmaschinenfest10,59 €*Versand: 8,33 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tür Klemmschutz Finger Schutz zufällige Farbe 1 Stück Stopper Sicherheit KinderEffektiver Klemmschutz für Türen: Sicherheit für Kinder und Haustiere Der flexible Klemmschutz bietet eine praktische Lösung, um das ungewollte Zuschlagen von Türen zu verhindern. Dieses Zubehör trägt dazu bei, Verletzungen durch eingeklemmte Finger oder Pfoten im Türspalt vorzubeugen. Es ist eine unkomplizierte Ergänzung für jedes Zuhause, das Wert auf erhöhte Sicherheit für seine jüngsten Bewohner und tierischen Familienmitglieder legt. Die Installation des Türstoppers ist denkbar einfach und erfordert kein Werkzeug. Er lässt sich ebenso leicht wieder entfernen, ohne Rückstände an Türen oder Türrahmen zu hinterlassen. Produktdetails und Anwendung Unser Türstopper besteht aus einem widerstandsfähigen, biegsamen Material, das sich an verschiedene Türstärken anpassen kann. Er fungiert als zuverlässiger Puffer, der verhindert, dass Türen vollständig schließen und somit eine Gefahr darstellen. Die Anwendung ist intuitiv: Der Klemmschutz wird einfach am oberen oder seitlichen Rand der Tür angebracht, um einen ausreichenden Spalt zu gewährleisten. Für eine optimale Schutzwirkung sollte er außerhalb der Reichweite von kleinen Kindern platziert werden. Bei Bedarf lässt sich der Klemmschutz mühelos mit einem feuchten Tuch reinigen, um seine Funktionalität und Optik zu erhalten. Verhindert das Einklemmen von Fingern und Pfoten effektiv Einfache und schnelle Anbringung ohne Hilfsmittel Anpassungsfähiges Material für verschiedene Türkonstruktionen Rückstandslose Entfernung Geliefert wird 1 Stück in einer zufälligen Farbe Maße und Materialien Der Klemmschutz hat typischerweise eine Größe von ca. 100 mm x 100 mm x 20 mm und ist aus robustem, flexiblem Schaumstoff gefertigt. Das geringe Gewicht von etwa 15 Gramm pro Stück erleichtert die Handhabung und den Transport. Häufig gestellte Fragen (FAQ) zum Klemmschutz Für welche Türtypen ist der Klemmschutz geeignet? Der Klemmschutz ist für die meisten gängigen Zimmertüren und Holztüren geeignet. Das flexible Material passt sich gut an verschiedene Türblattstärken an. Kann der Klemmschutz Spuren an der Tür hinterlassen? Nein, der Klemmschutz ist so konzipiert, dass er ohne Klebstoffe oder Schrauben befestigt wird und somit keine Spuren oder Beschädigungen an Türen oder Türrahmen hinterlässt. Ist der Klemmschutz auch für Terrassen- oder Balkontüren nutzbar? Primär ist der Klemmschutz für Innentüren gedacht. Für schwere Außen- oder Terrassentüren sind möglicherweise stabilere Lösungen erforderlich, die fest montiert werden. Wie reinige ich den Klemmschutz? Der Klemmschutz kann einfach mit einem feuchten Tuch und bei Bedarf etwas milder Seife abgewischt werden. Er ist nicht für die Spülmaschine oder Waschmaschine vorgesehen. Wie viele Klemmschutze benötige ich pro Tür? Normalerweise ist ein Klemmschutz pro Tür ausreichend, um die Schließbewegung zu blockieren und ausreichend Abstand zu halten. Die Anbringung sollte am oberen oder seitlichen Türrand erfolgen.2,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Repräsentation von Kriminalität und öffentlicher Sicherheit, Taschenbuch von Karl Härter,Gerhard Sälter,Eva Wiebel, Klostermann, Vittorio,Repräsentation Von Kriminalität Und Öffentlicher Sicherheit, Taschenbuch Von Karl Härter,gerhard Sälter,eva Wiebel, Klostermann, Vittorio, 978-3-465-04089-7, Seitenanzahl: 63674,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
356 mm hitzebeständiger Spatel – Sicherheit und Schutz von Utensilien | Equipementpro356 mm hitzebeständiger Pfannenwender – Sicherheit und Schutz für Küchenutensilien | Equipementpro Schützen Sie Ihre Töpfe, Pfannen und Dosen mit dem hitzebeständigen Pfannenwender von Equipementpro (356 mm). Er besteht aus flexiblem Silikon und wurde speziell entwickelt, um Kratzer auf antihaftbeschichtetem Kochgeschirr zu vermeiden und dessen Lebensdauer zu verlängern. Mit seiner Hitzebeständigkeit bis 260 °C und dem langen, kühlen Griff ermöglicht dieser Pfannenwender sicheres Kochen und hält Ihre Hände von Hitzequellen fern. Sein ergonomisches Design und die integrierte Aufhängeöse ermöglichen eine einfache und praktische Aufbewahrung – ideal für vielbeschäftigte Profiküchen. Für ein noch kompletteres Set kombinieren Sie diesen Pfannenwender mit unserem 264 mm hitzebeständigen Pfannenwender von Equipementpro und unserem 255 mm professionellen Holzlöffel von Vogue – für all Ihre Kochbedürfnisse. Hitzebeständig bis 260 °C Weiches Silikon zum Schutz Ihres antihaftbeschichteten Kochgeschirrs Langer Griff für zusätzliche Sicherheit Cool-Touch-Griff für optimalen Komfort Leicht zu reinigen – spülmaschinenfest Praktisches Aufhängeloch für schnelles Aufbewahren Technische Daten: Marke: Equipementpro Länge: 356 mm Material: Weiches Silikon Gewicht: 120 g Hitzebeständig: bis 260 °C Pflegehinweise: Spülmaschinenfest10,59 €*Versand: 8,33 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Tür Klemmschutz Finger Schutz zufällige Farbe 1 Stück Stopper Sicherheit KinderEffektiver Klemmschutz für Türen: Sicherheit für Kinder und Haustiere Der flexible Klemmschutz bietet eine praktische Lösung, um das ungewollte Zuschlagen von Türen zu verhindern. Dieses Zubehör trägt dazu bei, Verletzungen durch eingeklemmte Finger oder Pfoten im Türspalt vorzubeugen. Es ist eine unkomplizierte Ergänzung für jedes Zuhause, das Wert auf erhöhte Sicherheit für seine jüngsten Bewohner und tierischen Familienmitglieder legt. Die Installation des Türstoppers ist denkbar einfach und erfordert kein Werkzeug. Er lässt sich ebenso leicht wieder entfernen, ohne Rückstände an Türen oder Türrahmen zu hinterlassen. Produktdetails und Anwendung Unser Türstopper besteht aus einem widerstandsfähigen, biegsamen Material, das sich an verschiedene Türstärken anpassen kann. Er fungiert als zuverlässiger Puffer, der verhindert, dass Türen vollständig schließen und somit eine Gefahr darstellen. Die Anwendung ist intuitiv: Der Klemmschutz wird einfach am oberen oder seitlichen Rand der Tür angebracht, um einen ausreichenden Spalt zu gewährleisten. Für eine optimale Schutzwirkung sollte er außerhalb der Reichweite von kleinen Kindern platziert werden. Bei Bedarf lässt sich der Klemmschutz mühelos mit einem feuchten Tuch reinigen, um seine Funktionalität und Optik zu erhalten. Verhindert das Einklemmen von Fingern und Pfoten effektiv Einfache und schnelle Anbringung ohne Hilfsmittel Anpassungsfähiges Material für verschiedene Türkonstruktionen Rückstandslose Entfernung Geliefert wird 1 Stück in einer zufälligen Farbe Maße und Materialien Der Klemmschutz hat typischerweise eine Größe von ca. 100 mm x 100 mm x 20 mm und ist aus robustem, flexiblem Schaumstoff gefertigt. Das geringe Gewicht von etwa 15 Gramm pro Stück erleichtert die Handhabung und den Transport. Häufig gestellte Fragen (FAQ) zum Klemmschutz Für welche Türtypen ist der Klemmschutz geeignet? Der Klemmschutz ist für die meisten gängigen Zimmertüren und Holztüren geeignet. Das flexible Material passt sich gut an verschiedene Türblattstärken an. Kann der Klemmschutz Spuren an der Tür hinterlassen? Nein, der Klemmschutz ist so konzipiert, dass er ohne Klebstoffe oder Schrauben befestigt wird und somit keine Spuren oder Beschädigungen an Türen oder Türrahmen hinterlässt. Ist der Klemmschutz auch für Terrassen- oder Balkontüren nutzbar? Primär ist der Klemmschutz für Innentüren gedacht. Für schwere Außen- oder Terrassentüren sind möglicherweise stabilere Lösungen erforderlich, die fest montiert werden. Wie reinige ich den Klemmschutz? Der Klemmschutz kann einfach mit einem feuchten Tuch und bei Bedarf etwas milder Seife abgewischt werden. Er ist nicht für die Spülmaschine oder Waschmaschine vorgesehen. Wie viele Klemmschutze benötige ich pro Tür? Normalerweise ist ein Klemmschutz pro Tür ausreichend, um die Schließbewegung zu blockieren und ausreichend Abstand zu halten. Die Anbringung sollte am oberen oder seitlichen Türrand erfolgen.2,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lernkarten Paket Fachkraft für Schutz und Sicherheit, Schulbücher von Princoso GmbHLernkarten Paket Fachkraft für Schutz und Sicherheit Erfolgreiches Lernen für die Abschlussprüfung mit unserem Lernkarten Paket Fachkraft für Schutz und Sicherheit. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmässige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Fachkraft für Schutz und Sicherheit. - Fachkraft für Schutz und Sicherheit - 10,5 x 7 cm - Prüfungsvorbereitung - Basis-Lernkarten und Sachkunde Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 656 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Abschlussprüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten grosser Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt.57,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
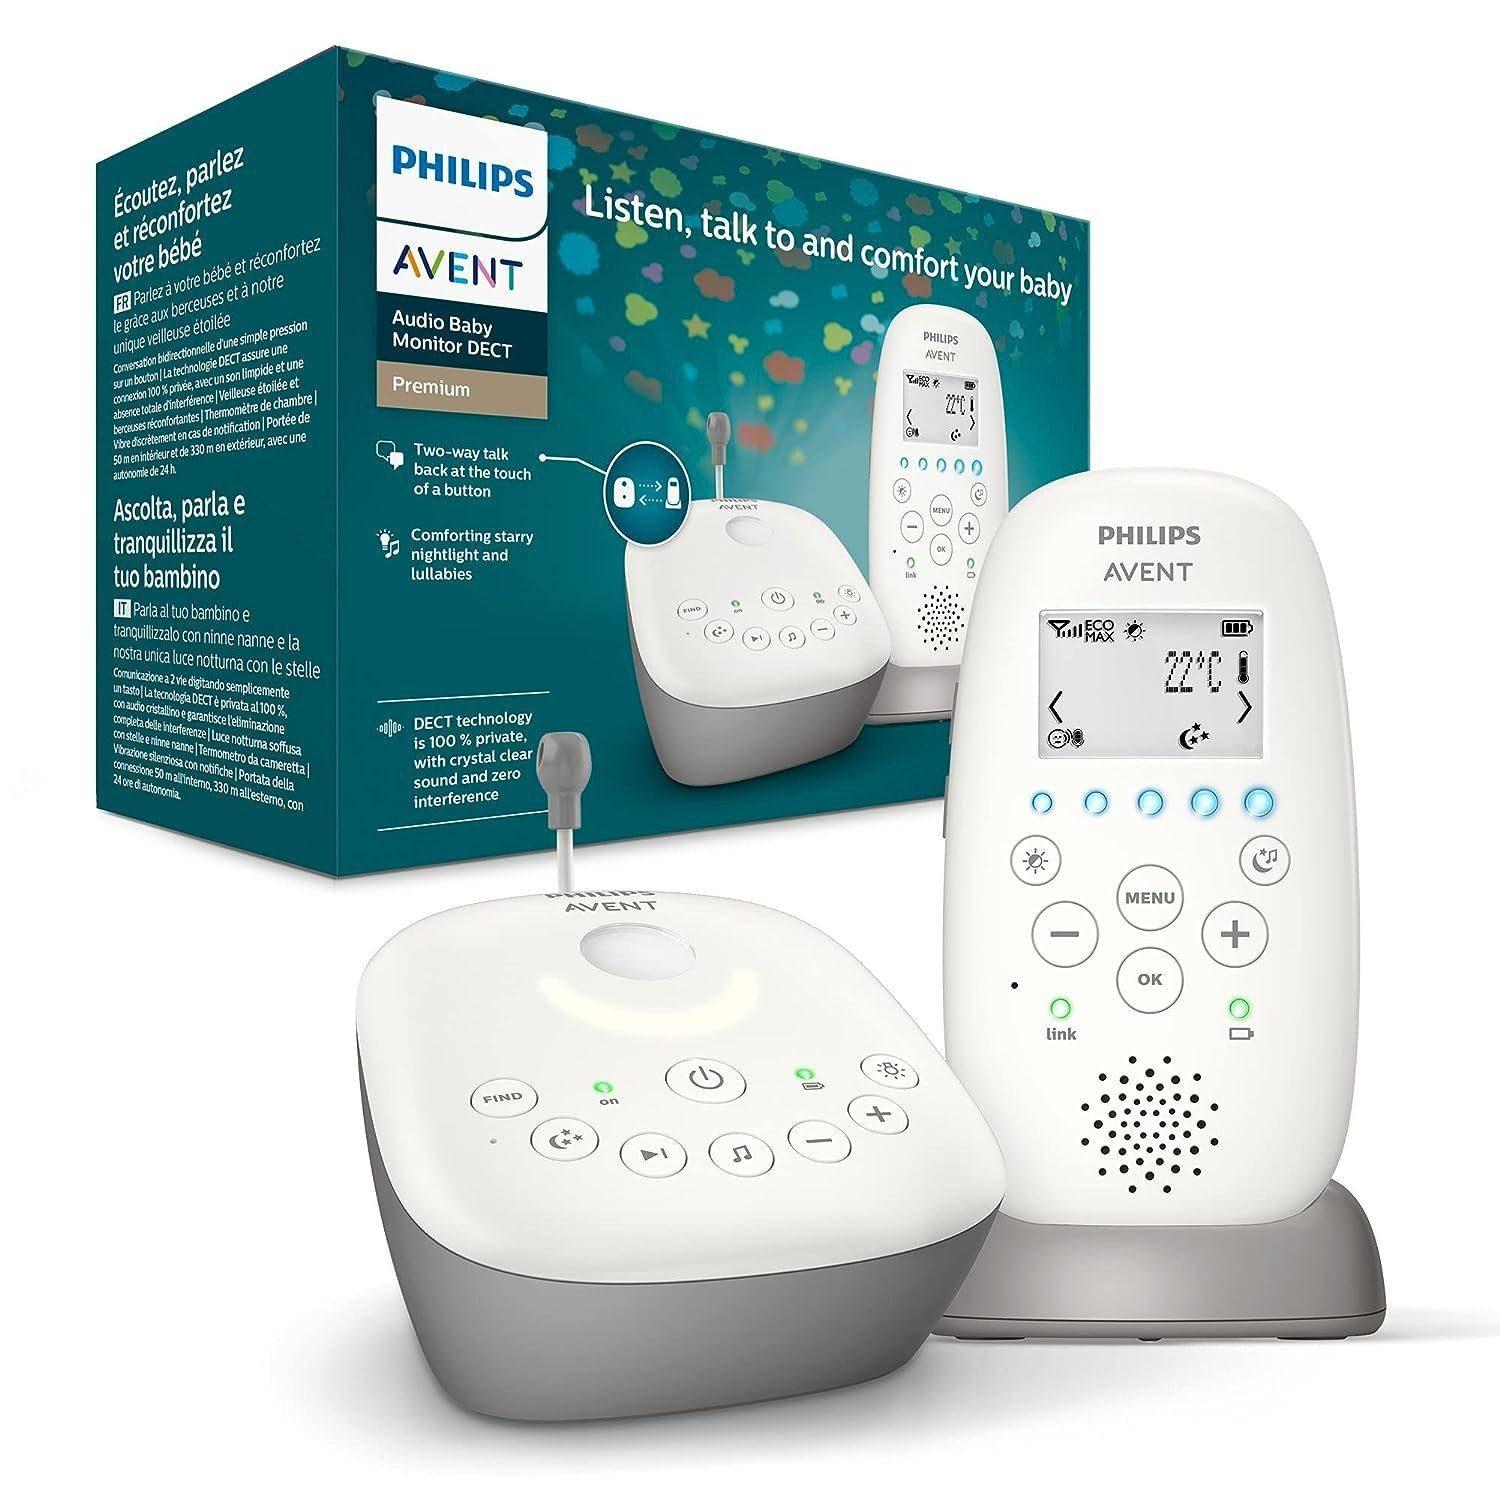
Philips Babyphone Kinderkamera, Baby Kamera, Babyphone, DECT-Technologie, Eco-Mode, Nachtsicht,300m Reichweite,Strahlungsarm, Audio-ÜberwachungAbsolut sichere und störungsfreie Verbindung - Die DECT-Technologie mit Datenverschlüsselung sorgt dafür, dass ausschließlich Sie Ihr Baby hören und sehen können, ohne Störungen durch andere Geräte.Kristallklarer Klang und zuverlässige Bildübertragung - Selbst leiseste Geräusche werden in höchster Audioqualität übertragen, während die integrierte Kamera auch bei Nachtsicht klare Bilder liefert.Energiesparender Smart ECO-Modus - Automatische Reduzierung der Übertragungsleistung spart Energie, verlängert die Batterielaufzeit und schont die Umwelt.Komfortfunktionen für ruhige Nächte - Nachtlicht, 5 beruhigende Schlaflieder und eine Sternenhimmelprojektion helfen, das Baby sanft zu beruhigen.Große Reichweite und flexible Nutzung - Mit bis zu 50 Metern Reichweite in Innenräumen und 330 Metern im Freien sowie einer Akkulaufzeit von bis zu 18 Stunden bleiben Sie jederzeit mobil und verbunden. PRODUKTBESCHREIBUNG Das Philips Avent DECT-Babyphone mit integrierter Kamera ist die perfekte Wahl fü348,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.